公元780年,唐德宗建中元年,一场关乎国运的赋税改革在关中平原落地推行。宰相杨炎主导的两税法,以雷霆之势终结了延续数百年的租庸调制,重构了国家税收的核心逻辑。这场改革不仅为安史之乱后的大唐化解了财政危机,更彻底打破了“以丁为本”的赋税传统,开启了“以资产为宗”的制度新篇,成为中国赋税史上跨越千年的转折点,其制度基因深刻重塑了后世财政体系的演进轨迹。
一、破局之困:旧税制崩塌催生改革必然
两税法的诞生,是唐代中叶社会经济剧变倒逼的必然选择,其根源在于旧税制与时代发展的尖锐冲突。安史之乱成为压垮租庸调制的最后一根稻草,这场战乱不仅让北方经济凋敝,更导致户籍制度彻底崩坏,天宝年间的5292万户籍人口,至乾元三年骤减至1699万,政府掌握的纳税户口大量流失。
更深层的矛盾在于土地制度的瓦解。唐代前期推行的均田制,以“人丁授田”为核心,要求成年男子按年龄受田并承担租庸调义务。但随着人口增长与土地兼并加剧,政府可分配的土地日益枯竭,百姓实际授田量不足法定标准的三分之一。失去土地的百姓要么沦为流民,要么依附于豪强地主,而租庸调制“以丁为本”的征税逻辑,早已与土地私有化的现实脱节,富者有田不纳税,贫者无田仍被征,税负失衡加剧了社会矛盾。
与此同时,藩镇割据局面的形成,让中央财政雪上加霜。地方节度使截留税收,中央财政收入锐减,连军饷都难以筹措,大唐政权濒临崩溃边缘。旧税制已无法适应土地兼并加剧、人口流动频繁的社会经济现实,改革成为维系政权存续的唯一出路,两税法正是在这样的绝境中应运而生。
二、范式革新:重构税收体系的制度突破
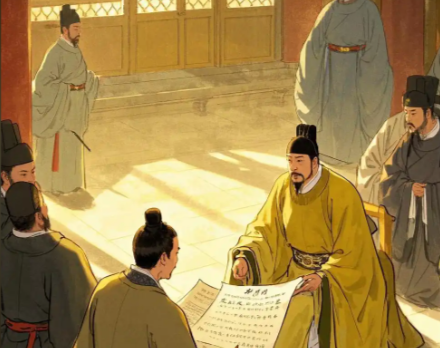
两税法的核心突破,在于彻底颠覆了延续千年的“以丁为本”征税逻辑,构建起以资产为核心、兼顾效率与公平的新型税收体系,其制度创新直指旧税制的沉疴。
征税逻辑实现从人丁到资产的根本转向。新法废除租庸调制及三百余种杂税,确立“户无主客,以见居为簿”的原则,将征税对象从户籍人口转向实际资产。户税按家庭财产多寡划分九等,资产丰厚者承担更高税额;地税以大历十四年的垦田数为基准,按田亩面积与肥瘠等级征收,形成“唯以资产为宗”的梯度税制,让税负与纳税能力直接挂钩,打破了旧制下“有身则有庸”的固定摊派模式,较之租庸调制更具公平性。
首创“量出制入”的财政预算制度,重塑中央与地方的财政关系。中央政府先核算年度财政支出总额,确定全国总税额后按比例分配至各州县,形成“元额”制度。这种自上而下的税额分配机制,既保障了中央财政收入的稳定,又赋予地方根据实际情况调整征收的灵活性,有效遏制了地方随意加税的乱象,建中年间全国两税收入达3000余万贯,较改革前增长近一倍,财政危机得以缓解。
税制简化与征收方式革新并行。新法将繁杂的租庸调及苛捐杂税合并为户税、地税两项,每年分夏、秋两季征收,夏税六月纳毕,秋税十一月纳毕,既契合农业生产的季节性规律,又减轻了百姓的集中纳税负担。同时,户税原则上以钱缴纳,地税以实物缴纳,允许部分地区折钱纳税,这种货币化取向推动了农产品商品化进程,顺应了商品经济的发展趋势。
三、多维重塑:改革对社会的深远影响
两税法的实施,不仅重构了唐代财政体系,更对社会结构、经济形态与治理逻辑产生了全方位的深远影响,推动中国封建社会实现关键转型。
在财政与政治层面,中央集权得到显著强化。两税法通过“量出制入”原则和统一的税制框架,将地方藩镇的非法赋敛纳入国家税基,削弱了割据势力的经济基础。河北三镇的赋税收入虽有所增长,但中央对地方财政的控制力大幅提升,为唐宪宗“元和中兴”奠定了财政基础,国家财政汲取能力实现质的飞跃。
社会公平性获得历史性提升。以资产为征税依据,打破了旧制下“富者有田不纳税,贫者无田亦被征”的困局,使税负分配更贴合实际财富状况。《通典》记载,建中年间全国课户从308万降至184万,税收总额却逆势增长,根源正是富户承担了更多税额,这种制度设计在当时极大缓解了税负不公引发的社会矛盾。
经济活力被有效激活,人身依附关系逐步松弛。户税纳钱政策刺激了货币流通,唐代铸币量从天宝年间的3.27亿文增至元和年间的13.5亿文,市场交易活跃度显著提升。同时,以资产而非人丁征税,使农民摆脱了对地主的人身束缚,促进了社会流动性,部分贫民通过经商或手工业致富跻身中产阶层,租佃契约中“永佃权”条款占比显著上升,佃农地位得到改善,为商品经济发展创造了条件。
四、历史回响:跨越千年的制度基因传承
两税法虽因时代局限存在诸多不足,但其开创性的制度设计,成为后世赋税改革的核心范本,其制度基因跨越千年,持续影响着中国赋税体系的演进轨迹。
两税法终结了中国古代长达千年的“人丁税”传统,开创了“税地”“税产”的现代财税逻辑,成为税制文明的分水岭。北宋的方田均税法、明代的一条鞭法、清代的摊丁入亩,本质上都是对两税法核心原则的延续与发展。张居正推行一条鞭法时,直接借鉴了两税法的“夏秋两征”模式,并将其发展为年度征收制度;清代摊丁入亩更是彻底完成了从人头税向土地税的转型,其精神内核与两税法一脉相承。
其“量出制入”的财政预算原则,比西方近代预算制度早了近千年,展现出超前的治理智慧;按资产征税的理念,与现代所得税的累进原则高度契合,体现了税收公平的核心追求。即便在今天,两税法简化税制、量能课税的理念,仍为现代税收改革提供着历史镜鉴。
两税法更是唐宋社会转型的催化剂。通过弱化人身依附、促进土地流转,它加速了社会从“身份社会”向“契约社会”的演进,推动国家治理逻辑从管控人丁向管理财产转变,成为中国帝制时期财政体系现代化演进的重要里程碑,其制度遗产深刻塑造了中国封建社会后期的经济结构与社会关系。
两税法的改革,是唐代应对危机的制度突围,更是中国赋税史上的一场革命。它以“量出制入”为纲领,以资产征税为核心,不仅化解了安史之乱后的财政困局,更打破了延续千年的赋税传统,为后世留下了可资借鉴的制度遗产。尽管改革因时代局限存在税额固化、折纳困境等缺陷,但其核心精神——顺应经济现实、追求税负公平、简化税制逻辑,穿越千年时光依然闪耀着治理智慧的光芒,成为理解中国财政制度演进的关键密码。
 人物:
启
上一篇:
历史上真的有龙的存在吗 上古时期的夏朝真的有人养过龙吗?
下一篇:
虞朝:古籍残页里的上古谜团,为何长期隐于历史迷雾
徐光启是明代上海县人,生于嘉靖四十一年,他早年辗转各地教书谋生,历经数次科举落第,直到万历三十二年才考中进士,正式步入晚明朝堂。万历年间,西方传教士陆续来到中国...
徐光启 启 2026-09-30 孙承宗与关宁锦防线的战略宏图天启二年的山海关城头,朔风裹挟着关外的黄沙呼啸而过,此时距离广宁失守还不到半年,辽西走廊尽数沦为焦土,数十万溃兵和难民涌入关内,满朝文武都认定辽东大势已去,主张...
孙承宗 启 2026-09-30 曹丕代汉与三国时代的开启延康元年,刚刚继承魏王之位的曹丕,站在曹操留下的权力顶峰之上,面前是一个已经名存实亡数十年的东汉王朝。从曹操“挟天子以令诸侯”开始,曹氏家族用了整整三十年时间,...
曹操怎么死的 启 2026-09-29 笔底风华:王羲之与他的千古书韵出身魏晋顶级门阀琅琊王氏的王羲之,自幼便浸淫在书法的世界之中。七岁时他便跟随父亲王旷、叔父王廙启蒙习字,稍长又拜入姨母卫夫人门下,打下了极为扎实的书法根基。但他...
启 2026-09-29 周穆王远探西极的上古行程西周鼎盛时期,周穆王姬满以精锐王师为依托,以造父驾八骏开道、河宗氏首领伯夭为向导,从宗周洛邑启程,完成了一场贯穿中原与西域的超长距离西巡。这场历时五百余日、往返...
启 2026-09-28 凌烟阁长孙无忌首功:初唐政局的定鼎之功武德九年玄武门之变后,李世民登基称帝,开启了贞观时代的治世序幕。作为凌烟阁二十四功臣之首、文德皇后的亲兄长,长孙无忌以佐命元勋与外戚的双重身份,在贞观年间全程参...
李世民传位于哪位皇子 启 2026-09-28 利玛窦开启的晚明中西文明对话明万历十年,意大利耶稣会传教士利玛窦远涉重洋抵达澳门,此后二十八年里,他从岭南一路辗转北上,最终定居北京,以“西泰”为号,身着儒服结交晚明士大夫,在传播教义的同...
利玛窦 启 2026-09-28 皮岛孤悬海上:毛文龙与后金背后的八年绞索天启元年的辽东,后金八旗席卷辽沈平原,明军主力全线退守辽西,整个辽东的沿海地带几乎全部沦陷。就在所有人都以为明朝在辽东的敌后力量已经彻底覆灭时,毛文龙带着不到两...
毛文龙 启 2026-09-28 行路万里见民生:顾炎武北游三十年的经世求索明亡之后,45岁的顾炎武彻底告别江南故土,舍弃昆山老家的田产家业,一身布衣、一囊书卷,开启了长达二十余年的北游生涯。他先后遍历山东、河北、山西、陕西等北方数省,...
顾炎武 启 2026-09-24 汉明帝遣使西行开启佛教入华序章东汉永平七年的洛阳南宫,三十五岁的汉明帝刘庄从一场异梦中醒来,殿外更漏声清晰可闻,他却久久难以平静。梦中有个通体鎏光的金人,项背间环绕着日月光晕,自西方飞来,缓...
刘庄 启 2026-09-24 以色列和巴勒斯坦为何冲突不断 双方有哪些历史恩怨
最近一段时间,以色列和巴勒斯坦之间的冲突占据了各个媒体的头版头条。其中有一张照片大家应该会有印象,巴勒斯坦向以色列发射上千枚飞弹,而以色列这边用“铁穹”系统进行拦截,这样的场景让人感到十分震撼,也为当地的平民捏一把汗。很多朋友并不了解,以色列和巴勒斯坦究竟是有怎样的历史恩怨,那下面就做个简单的介绍,还想了解更多的话,可以找些讲述犹太人历史的书籍看看。
◆918事变张学良为何不抵抗 ◆中秋节的起源:中秋节在古代是祭月活动还是为了庆祝丰收? ◆著名的明初四大案有冤案吗?明初四大案主角是不是都犯罪了? ◆揭秘朱元璋为什么能战胜陈友谅?主要有以下五大原因 ◆错银戗金 飞扬华彩——刘贺的妆具到底有多考究 - 海昏探秘
 朱元璋
 孝庄
 乾隆
 秦桧
 土木堡之变
 清朝官职对应的现代官职
 长津湖战役